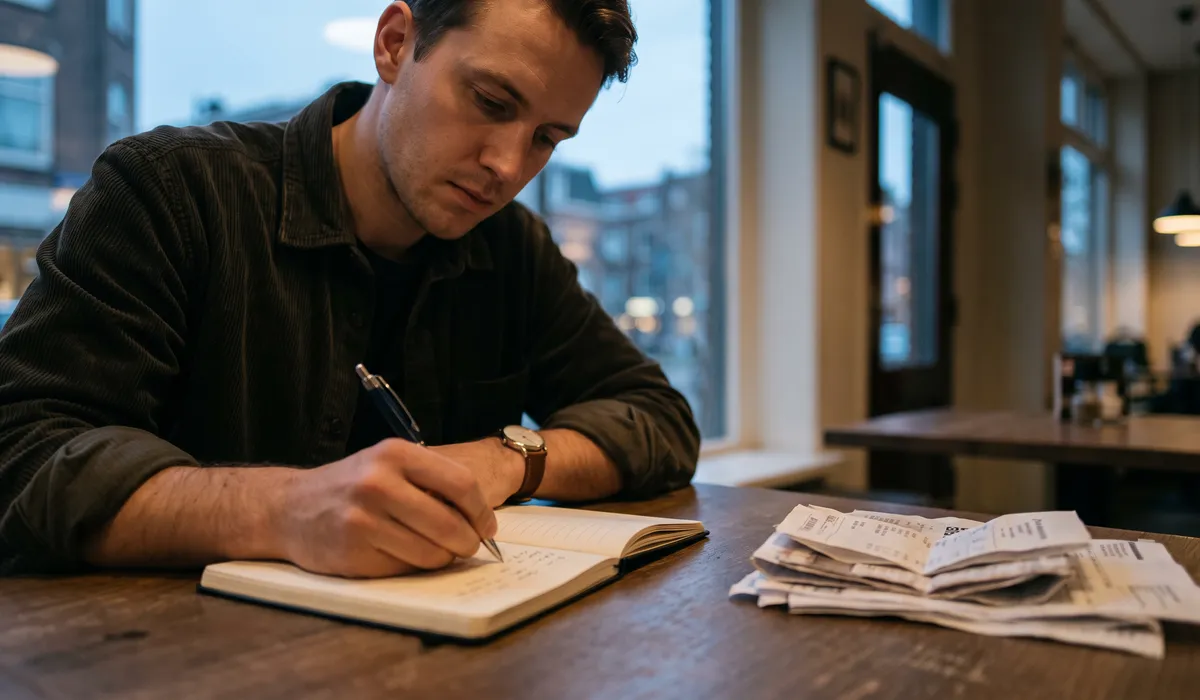
- Budgetteren draait om inzicht krijgen in waar je geld naartoe gaat en hoe je je uitgaven kunt optimaliseren.
- De beste budgettips beginnen met het stellen van een doel en het dagelijks of wekelijks bijhouden van je uitgaven.
- Om een budgetplan op te stellen, moet je weten hoeveel je verdient, hoeveel je uitgeeft en welk doel je wilt bereiken.
Om grip te houden op je financiën en je financiële situatie te verbeteren, moet je weten waar je geld naartoe gaat en hoeveel je uitgeeft. De kosten blijven stijgen en je uitgaven kunnen schommelen. Daarom zijn de beste budgettips voor 2026 de tips die aansluiten bij jouw persoonlijke situatie.
Of je nu wilt sparen voor een grote aankoop, je pensioen of vermogensopbouw: een goed gestructureerd budget is essentieel. Slimme beleggers zoeken immers naar de beste manieren om hun financiën in 2026 te beheren.
Wat betekent budgetteren in 2026?
In 2026 draait budgetteren niet meer om het bijhouden van een simpele spreadsheet met uitgaven. Het gaat om inzicht krijgen in je uitgaven, doelen stellen en je geld efficiënter beheren om te kunnen sparen. In Nederland hebben koppelingen tussen bankapps en budgetsoftware financieel overzicht een stuk eenvoudiger gemaakt.
Een goed budget houdt rekening met inflatie, onverwachte kosten en extra inkomstenbronnen zoals cryptobeleggingen of bijverdiensten. Het draait om het opstellen van een overkoepelend budget op basis van je inkomen, uitgaven en verwachtingen.
Waarom je een budgetplan nodig hebt in je planning voor 2026
Met een budget voorkom je dat je je in 2026 blijft afvragen waar je geld toch gebleven is. Zodra je salaris is gestort, geef je gemakkelijk meer uit dan gepland. Daardoor houden veel mensen aan het einde van de maand nauwelijks iets over. Een goed budget biedt niet alleen een financiële buffer voor onzekere tijden, maar schept ook ruimte voor grotere uitgaven.
Door elke maand een vast budget aan te houden, kun je bijvoorbeeld een paar honderd euro sparen. Dat bedrag groeit in de loop van de tijd, waardoor het makkelijker wordt om een vakantie te plannen, een grote aankoop te doen of te beginnen met beleggen. Door precies te weten wat je vaste lasten zijn, kun je bepalen hoeveel kapitaal daadwerkelijk beschikbaar is voor kansen met een hoger groeipotentieel.
De beste budgetmethoden voor beginners
Voor beginners is overzicht houden het belangrijkste. Dat betekent je uitgaven onder controle houden, je rekeningen bijhouden en consequent sparen. Om te beginnen moet je weten hoeveel je netto verdient en hoeveel je uitgeeft. Pas dan krijg je inzicht in je financiële speelruimte.
Wil je graag budgetteren, maar heb je er nog geen ervaring mee? Hieronder vind je enkele methoden waarmee je aan de slag kunt.
| Methode | Hoe werkt het? | Eenvoudig toe te passen? | Beperking |
|---|---|---|---|
| 50/30/20-regel | Verdeel je inkomen volgens vaste percentages over noodzakelijke uitgaven, niet-essentiële uitgaven en beleggingen. | ✅ | De percentages sluiten mogelijk niet aan bij jouw uitgaven. |
| Zero-based budgeting | Verdeel je inkomen vooraf over verschillende budgetcategorieën, nog voordat je salaris binnenkomt. | ❌ | Vereist aan het begin van elke maand planning en aanpassingen. |
| Enveloppenmethode | Stel uitgavenlimieten vast door geld apart te zetten in enveloppen of digitale spaarpotjes. | ✅ | De limieten moeten realistisch zijn en actief worden bijgehouden. |
| Eerst jezelf betalen | Zet direct na ontvangst van je inkomen een vast bedrag voor jezelf opzij en spaar de rest. | ✅ | Lost een structureel tekort in je budget niet op. |
De 50/30/20-regel
- Bij de 50/30/20-regel verdeel je je netto-inkomen over drie categorieën: noodzakelijke uitgaven, niet-essentiële uitgaven en beleggingen. Deze methode is geschikt voor beginners, maar je kunt de verdeling aanpassen aan je inkomen om te voorkomen dat je aan het einde van de maand geld moet lenen.
Zero-based budgeting
- Deze methode is geschikt voor beginners omdat je elke euro van je inkomen een bestemming geeft. Of het nu gaat om beleggingen, boodschappen of woonlasten: je bepaalt vooraf hoeveel geld je aan elke categorie besteedt, nog voordat je salaris binnenkomt.
De enveloppenmethode
- Net als bij de 50/30/20-regel verdeel je bij de enveloppenmethode je salaris over verschillende categorieën. Je stelt uitgavenlimieten vast met contant geld of digitale spaarpotjes. Zo houd je wisselende uitgaven onder controle, al moet je wel blijven bijhouden hoeveel je uitgeeft.
Eerst jezelf betalen
- Bij deze methode plan je een automatische overboeking zodra je salaris binnenkomt. Vervolgens moet je rondkomen van het resterende budget. Het is een strengere aanpak die vooral geschikt is voor mensen die moeite hebben om zich aan een budget te houden en regelmatig hun spaargeld aanspreken.
Hoe maak je een budget voor 2026?
Een budget opstellen hoeft niet ingewikkeld te zijn. Zeker voor beginners is het belangrijk om het proces op te delen in eenvoudige, behapbare stappen, zodat budgetteren een blijvende gewoonte wordt.
Bepaal je doel
Elk budget begint met een plan. Dat is de beste manier om financieel succesvol te worden. Of je nu € 10.000 wilt sparen voor een noodbuffer, elke maand € 100 opzij wilt zetten of je uitgaven wilt verlagen: je moet een duidelijk doel stellen.
Wees daarbij zo concreet mogelijk. Bepaal niet alleen hoeveel je wilt bereiken, maar ook wanneer. Wil je beginnen met investeren? Stel dan bijvoorbeeld vast welk bedrag je maandelijks wilt investeren. Duidelijke doelen geven je de motivatie en richting om je budget vol te houden.
Begrijp waar je het jaar begint
Om een effectief budget te maken, moet je eerst inzicht hebben in je huidige financiële situatie. Dat betekent niet dat je elke uitgave van de afgelopen maanden hoeft te analyseren.
Richt je op je grootste kostenposten, je gemiddelde dagelijkse uitgaven en het saldo van je spaarrekening. Dit laat je bestedingspatroon zien en helpt je een realistisch budget op te stellen.
Ken je vaste lasten
Dit is een belangrijke stap, want je kosten voor levensonderhoud in Nederland bestaan uit meer dan alleen je huur. Denk ook aan energie, boodschappen, vervoer en terugkerende uitgaven van het afgelopen jaar, zoals een Netflix-abonnement.
Als je weet hoeveel je uitgeeft aan huur of hypotheek, energie en openbaar vervoer, kun je die bedragen vergelijken met je salaris en zien hoeveel je overhoudt. Veel van deze kosten zijn tot op zekere hoogte onvermijdelijk. Daarom is het belangrijk om ze nauwkeurig in kaart te brengen.
Voor een goed budget tel je alle jaarlijkse uitgaven bij elkaar op en deel je het totaal door twaalf. Zo krijg je een overzicht van je gemiddelde maandelijkse kosten.
Plan vooruit
Om in 2026 goed te budgetteren, moet je weten welke kosten eraan komen. Sommige uitgaven keren jaarlijks terug, zoals belastingen, vakanties of andere grotere kostenposten. Door hier maandelijks voor te reserveren, voorkom je dat deze uitgaven je plannen verstoren.
Vooruit plannen betekent ook voorbereid zijn op het onverwachte. Denk aan een noodfonds van enkele maanden salaris voor financiële tegenslagen. Zo’n buffer kan variëren van € 1000 tot wel zes maanden inkomen, afhankelijk van wat voor jou comfortabel voelt.
Houd je uitgaven bij
Hier gaat het voor veel mensen mis. Sommigen vinden het makkelijker met speciale budgetapps, anderen gebruiken Google Sheets of vertrouwen op hun bankapp voor inzicht in hun uitgaven.
Waarom is dit zo belangrijk? Omdat je inzicht krijgt in subcategorieën zoals boodschappen, ontspanning, sport of uit eten gaan. Met die kennis kun je beter beoordelen waar je kunt besparen.
Persoonlijk hanteer ik een vrij gedetailleerde aanpak, waarbij ik woonkosten, diverse aankopen en zelfs werklunches bijhoud. Regelmatig controleer ik of ik binnen mijn budget ben gebleven of ben afgeweken van mijn plan.
Bespaar waar mogelijk
Zodra je weet waar je geld naartoe gaat, kun je besparen waar dat kan. Bestel je bijvoorbeeld vijf keer per week eten? Overweeg dat terug te brengen naar twee keer en vaker zelf te koken. Kleine aanpassingen kunnen op jaarbasis een groot verschil maken.
Het doel van besparen is niet om je leven onaangenaam te maken, maar om slimme keuzes te maken. Minder taxi’s of Uber en vaker het openbaar vervoer nemen kan al helpen.
Let ook op impulsieve uitgaven aan entertainment of shoppen. Controleer je abonnementen en zeg op wat je niet gebruikt. Voor aankopen kun je een ‘24-uursregel’ hanteren bij niet-essentiële uitgaven om impulsaankopen te voorkomen.
Kleine aanpassingen stapelen zich op tot aanzienlijke jaarlijkse besparingen, zonder dat je levensstijl drastisch verandert.
Maak van je uitgavenoverzicht een budgetplan
Gebruik je uitgavenoverzicht als basis voor een proactieve aanpak. Registreer niet alleen achteraf wat je hebt uitgegeven, maar verdeel je geld al aan het begin van de maand.
- De 50/30/20-regel: Een populaire methode waarbij 50% van je inkomen naar vaste lasten gaat, 30% naar persoonlijke uitgaven en 20% naar sparen en beleggen.
- Zero-based budgeting: Elke euro krijgt een functie. Inkomen minus uitgaven (inclusief sparen) is nul. Zo voorkom je dat geld ongebruikt blijft.
Hoe stel je een maandelijks spaarplan op?
Een spaarplan opstellen is in theorie eenvoudig, maar het daadwerkelijk uitvoeren is vaak lastiger. Om je plan succesvol vol te houden, moet je rekening houden met drie zaken:
- hoeveel geld je per maand nodig hebt;
- op welke momenten van de maand je dat geld nodig hebt;
- hoeveel financiële ruimte je budget daadwerkelijk biedt.
De bovenstaande budgetmethoden bieden algemene richtlijnen, maar je kunt ze aanpassen aan je persoonlijke situatie. Onze ervaring is dat het beter werkt om vanuit je spaardoel terug te rekenen dan je strikt aan een vooraf vastgestelde methode te houden.
Zo stel je stap voor stap je maandelijkse spaarplan op:
| Stap | Actie | Resultaat |
|---|---|---|
| Stel een deadline vast | Bepaal waarvoor je spaart. | Je hebt een concreet, meetbaar doel. Bijvoorbeeld: binnen zes maanden € 2000 sparen voor een vakantie. |
| Bereken je maandelijkse inleg | Trek het bedrag af dat je al hebt gereserveerd en verdeel het resterende bedrag over de maandelijkse inlegmomenten. | Je weet precies hoeveel je elke maand moet sparen. |
| Controleer of het binnen je budget past | Vergelijk de totale maandelijkse spaarbedragen met je netto-inkomen. | Je ziet of je de deadline moet verschuiven, je maandelijkse inleg moet verlagen of je uitgaven anders moet verdelen. |
| Automatiseer je spaargeld | Zet automatisch geld opzij zodra je salaris binnenkomt. | Je hebt een aparte rekening waarop je spaargeld automatisch wordt gestort. |
| Evalueer je voortgang | Vergelijk het bedrag dat je wilde sparen met wat je daadwerkelijk hebt gespaard. | Je kunt je plan aanpassen als er onverwachte uitgaven ontstaan. |
De belangrijkste budgettips op een rij
Budgetteren draait niet om jezelf allerlei beperkingen opleggen. Het gaat erom bewuste keuzes te maken over waar je geld naartoe gaat, zodat je ook van andere dingen in het leven kunt genieten. Door je inkomsten goed te beheren, kun je geld vrijmaken om via beleggingen vermogen op te bouwen. Of je nu geïnteresseerd bent in crypto, vastgoed, beleggingsfondsen of het opbouwen van een noodbuffer: een goede budgetroutine levert je op de lange termijn voordelen op.
Veelgestelde vragen
Hoe stel je een maandelijks budget op?
Begin met het opsommen van je totale maandelijkse inkomen. Trek daar je vaste lasten (huur en vaste rekeningen) vanaf. Schat vervolgens je variabele kosten (boodschappen, vrije tijd). Wat overblijft, is je vrij besteedbaar inkomen, dat je toewijst aan spaardoelen.
Hoe kan ik automatisch sparen?
Stel een automatische overboeking in van je betaalrekening naar je spaar- of beleggingsrekening op de dag dat je salaris binnenkomt. Door ‘eerst jezelf te betalen’, voorkom je dat je dit geld alsnog uitgeeft.
Kan ik mijn Nederlandse bankrekening koppelen aan budgetsoftware?
Ja. Dankzij de Europese PSD2-regelgeving (Payment Services Directive 2) kun je je Nederlandse bankrekeningen veilig koppelen aan externe budgetapps en software.
About the authors
Written by
Vlad Hategan
SEO content writer
Schrijft de artikelen in de kennisbank van Yieldfund.
Nederlands, Engels, Roemeens
Translated by
Patricia Van den Kerckhove
Senior content translator
Vertaalt en controleert de Nederlandstalige content van Yieldfund.
Nederlands (NL & BE), Frans, Engels